Как выбрать вклад для физических лиц: на что смотреть в условиях
Выбирать вклад нужно не по самой высокой ставке, а по сочетанию срока, способа выплаты процентов и условий досрочного снятия. Ниже разобрано, какие виды вкладов бывают, как работает капитализация и на какие пункты договора смотреть до подписания.
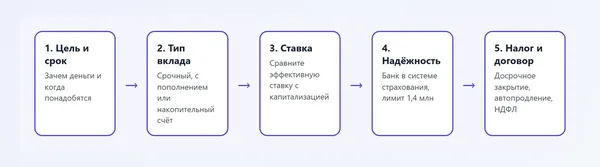
Содержание
Что сравнивать в первую очередь
Выбирая вклад, большинство людей смотрит на одну цифру: ставку в рекламе. Но доход зависит от нескольких условий сразу: срока, способа начисления процентов, возможности пополнять и снимать деньги, а также от того, что произойдёт, если вклад придётся закрыть раньше срока.
Поэтому сначала решите, зачем вам вклад. Если деньги нужны через год на конкретную покупку, подойдёт обычный срочный вклад. Если это подушка безопасности, лучше накопительный счёт или вклад с частичным снятием. Для регулярного дохода нужны ежемесячные выплаты процентов.
Виды вкладов и для кого они подходят
Банки называют продукты по-разному, но по сути вариантов четыре. Основные отличия собраны в таблице.
| Тип | Как работает | Кому подходит |
|---|---|---|
| Срочный вклад | Деньги лежат весь срок, ставка фиксирована | Тем, кто не планирует трогать сумму |
| Вклад с пополнением | Можно докладывать деньги в течение срока | Копите часть зарплаты |
| Вклад с частичным снятием | Есть неснижаемый остаток, остальное можно забрать | Нужен доступ к части денег |
| Накопительный счёт | Ставка плавающая, снимать и пополнять можно свободно | Подушка безопасности |
У срочного вклада без дополнительных опций ставка обычно выше, чем у гибких вариантов. Вы платите ставкой за возможность свободно распоряжаться деньгами.
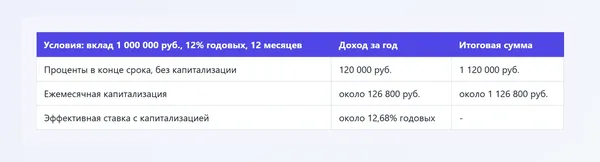
Ставка и капитализация процентов
Номинальная ставка показывает, сколько банк платит за год. Реальный доход зависит от того, как часто проценты присоединяются к сумме вклада. Это и есть капитализация: проценты начинают приносить свои проценты.
Пример на 1 000 000 рублей и ставке 12% годовых на 12 месяцев. Без капитализации проценты за год составят 120 000 рублей. С ежемесячной капитализацией каждый месяц начисляется 1% на растущую сумму: 1 000 000 x 1,01 в степени 12 даёт около 1 126 825 рублей, то есть доход около 126 800 рублей. Эффективная ставка получается примерно 12,68%.
Разница на коротком сроке небольшая, но на трёх-пяти годах становится заметной. Подробнее о формуле читайте в статье как рассчитать капитализацию процентов по вкладу, а свои цифры можно проверить в калькуляторе вклада.
Когда и как выплачиваются проценты
Есть три схемы: проценты выплачиваются в конце срока, ежемесячно на карту или счёт либо ежемесячно присоединяются к вкладу. Первая и третья дают больше денег к концу срока, вторая удобна, когда нужен регулярный доход.
Если проценты выплачиваются ежемесячно на отдельный счёт, капитализации не будет, и итоговая доходность окажется ниже. Об этом подробнее в материале можно ли снимать проценты с вклада каждый месяц. Узнать дату зачисления можно в договоре, чаще всего это день открытия вклада в следующем месяце.
Что будет при досрочном закрытии
Это главный подвох. Если вклад закрыть раньше срока, банк обычно пересчитывает проценты по ставке до востребования, которая составляет доли процента годовых. Иногда проценты не выплачиваются вовсе, если срок хранения был меньше минимального.
Поэтому открывайте вклад на тот срок, который точно сможете выдержать. Если сомневаетесь, разбейте сумму на части: одну положите на год, другую на полгода, третью оставьте на накопительном счёте. Так при необходимости вы потеряете проценты только с небольшой части.
Страхование вкладов и надёжность банка
Вклады физических лиц в банках-участниках системы страхования возвращает Агентство по страхованию вкладов. Лимит выплаты составляет 1,4 млн рублей на одного человека в одном банке, включая начисленные проценты. Проверить, входит ли банк в систему, можно на сайте Агентства по страхованию вкладов.
Если у вас больше 1,4 млн рублей, храните деньги в разных банках, чтобы каждая часть была застрахована. Лицензию банка проверяйте на сайте Банка России. Слишком высокая ставка по сравнению с рынком должна насторожить.
Налог на проценты по вкладам
Доход по вкладам облагается НДФЛ, если проценты за год превысили необлагаемую сумму. Её рассчитывают как 1 млн рублей, умноженный на ключевую ставку на 1 января года. Налог банк не удерживает, его считает ФНС и присылает уведомление, а оплатить нужно до 1 декабря следующего года.
Действующие ставки НДФЛ и порядок расчёта смотрите на сайте ФНС России. Подробнее о том, какие проценты по вкладам облагаются налогом, мы разбирали отдельно.
Чек-лист перед открытием вклада
- Определите срок, на который точно не понадобятся деньги.
- Сравните эффективную ставку с учётом капитализации, а не только номинальную.
- Уточните условия досрочного закрытия и размер неснижаемого остатка.
- Проверьте, входит ли банк в систему страхования вкладов.
- Посчитайте возможный налог, если сумма большая.
- Выясните, как будет работать автопродление и что с процентами после него.
Автопродление часто переводит вклад на новую ставку, которая ниже первоначальной, поэтому за неделю до окончания срока проверьте актуальные условия. Заодно выясните, когда приходят проценты по вкладу в вашем банке.
Частые вопросы
- Что выгоднее: вклад или накопительный счёт?
- Если деньги не нужны в течение срока, обычно выгоднее вклад с фиксированной ставкой. Накопительный счёт лучше для резерва, когда доступ к деньгам важнее процента. Сравните ставки на момент открытия и сделайте расчёт в калькуляторе вклада.
- Можно ли жить на проценты от вклада?
- Теоретически да, но нужна крупная сумма. Чтобы получать ежемесячно 50 000 рублей при 12% годовых, на вкладе должно лежать около 5 млн рублей, и с этого дохода нужно будет платить налог. Подробнее в статье можно ли жить на проценты от вклада.
- Как узнать сумму процентов по вкладу?
- Для вклада без капитализации умножьте сумму на ставку и на долю года. С капитализацией используйте формулу сложных процентов или калькулятор, как описано в статье как рассчитать сумму процентов по вкладу.
- Застрахованы ли проценты по вкладу?
- Да, но в пределах общего лимита 1,4 млн рублей на одного вкладчика в одном банке: в эту сумму входят и основной вклад, и начисленные проценты.
- Нужно ли самому платить налог с вклада?
- Нет, ФНС присылает налоговое уведомление, если доход по вкладам превысил необлагаемую сумму. Вам остаётся оплатить его до 1 декабря следующего года.