Как расторгнуть договор страхования автомобиля
Договор каско можно расторгнуть в любой день, а в первые 14 дней вернут почти всю премию. Дальше всё зависит от причины и правил страховщика. Ниже порядок действий, пример расчёта и что делать при отказе.
Содержание
- Когда можно расторгнуть договор страхования автомобиля
- Период охлаждения: 14 дней на возврат
- Если прошло больше 14 дней
- Как расторгнуть договор: порядок действий
- Сколько денег вернут: пример расчёта
- Расторжение ОСАГО: чем отличается
- Что делать, если страховая отказывает в возврате
- Частые ошибки при расторжении
Когда можно расторгнуть договор страхования автомобиля
Договор страхования автомобиля бывает двух видов: добровольный (каско) и обязательный (ОСАГО). От этого зависит, как расторгать и сколько денег вернут. Каско вы покупаете по желанию, поэтому отказаться от него можно в любой момент, причина не нужна. Для ОСАГО правила жёстче: вернуть часть премии можно только при определённых основаниях.
Основа для расторжения - статья 958 Гражданского кодекса РФ и правила конкретного страховщика, которые вы подписывали вместе с полисом. Текст кодекса можно открыть на сайте КонсультантПлюс. Перед подачей заявления найдите в договоре раздел "Прекращение договора" и сверьте цифры.
Чаще всего автомобилисты расторгают договор в пяти случаях: передумали сразу после покупки, продали машину, закрыли кредит, нашли дешевле или недовольны страховщиком. Для каждого случая свой порядок возврата, ниже разберём все.
Период охлаждения: 14 дней на возврат
Для добровольного страхования физических лиц действует так называемый период охлаждения. По указанию Банка России он составляет 14 календарных дней со дня заключения договора. Если вы отказались в этот срок и страхового случая не было, страховая компания обязана вернуть деньги.
Есть нюанс. Если заявление подано до начала действия полиса, возвращают всю премию. Если полис уже начал действовать, из суммы удерживают часть пропорционально дням, которые вы были застрахованы. Для полисов, оформленных вместе с кредитом на автомобиль, срок охлаждения у банков и страховщиков может быть длиннее, смотрите свой договор.
Реквизиты и актуальные формулировки лучше проверить на сайте Банка России: документы меняются, а на странице обычно есть справка для граждан.
Если прошло больше 14 дней
После окончания периода охлаждения закон не обязывает возвращать премию по каско, если вы просто передумали. Многие компании всё равно возвращают часть денег за неиспользованный срок, но удерживают расходы на ведение дела. Это прописано в правилах страхования, обычно в процентах от премии.
Возврат гораздо вероятнее, если у расторжения есть объективная причина. Типичные причины:
- вы продали автомобиль или он перестал быть вашей собственностью;
- вы досрочно закрыли кредит, и банк-выгодоприобретатель больше не нужен;
- страховая компания лишилась лицензии или ликвидирована;
- автомобиль утилизирован, снят с учёта по причинам, не связанным со страховым случаем.
Если по полису уже была выплата за ущерб или угон, договор часто прекращается, а оставшуюся премию не возвращают. Это тоже зависит от условий, поэтому до заявления выясните, что написано в вашем договоре.
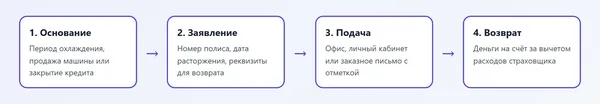
Как расторгнуть договор: порядок действий
- Достаньте полис и правила страхования. Найдите раздел о досрочном прекращении, срок подачи заявления и порядок возврата.
- Определите основание: отказ в период охлаждения, продажа машины, закрытие кредита и так далее. Оно влияет на размер возврата.
- Напишите заявление о расторжении договора и возврате неиспользованной части премии. Укажите номер полиса, ФИО, дату расторжения и реквизиты счёта для возврата.
- Подайте его в офис страховщика или направьте через личный кабинет, на электронную почту или заказным письмом с уведомлением. Просите поставить отметку о получении на втором экземпляре.
- Дождитесь ответа. Срок рассмотрения указан в правилах, чаще всего это 7-10 рабочих дней. Деньги приходят на указанный счёт.
Если полис куплен вместе с кредитом, заявление может потребовать согласия банка. Позвоните в банк и спросите, нужно ли его уведомление, чтобы не получить штраф по кредитному договору.
Сколько денег вернут: пример расчёта
Размер возврата при расторжении после начала действия рассчитывают пропорционально неиспользованным дням, за вычетом расходов страховщика. Формула простая: премия делится на число дней в договоре, умножается на оставшиеся дни, затем вычитается доля расходов.
| Показатель | Значение |
|---|---|
| Премия по каско на год | 60 000 руб. |
| Прошло дней действия | 120 |
| Осталось дней | 245 |
| Часть премии за оставшиеся дни | около 40 270 руб. |
| Удержание расходов страховщика (пример 20%) | около 12 000 руб. |
| К возврату | около 28 270 руб. |
Цифры условные: процент расходов у каждой компании свой. Стоимость полиса можно оценить на странице про то, сколько процентов от стоимости автомобиля стоит каско.
Расторжение ОСАГО: чем отличается
Полис ОСАГО обязателен для всех, кто ездит на машине, поэтому расторгнуть его можно только по закону, а не по желанию. Основания для возврата части премии закреплены в правилах: продажа или утилизация автомобиля, смерть владельца, замена полиса на полис с другими условиями и некоторые другие случаи. Как собрать документы, мы описали отдельно: какие документы нужны, чтобы расторгнуть договор ОСАГО.
Если вы продали машину, но страховщик отказывает, обращайтесь письменно с копией договора купли-продажи. Если срок действия полиса истёк, ездить без него нельзя: сколько дней можно ездить после окончания страховки.
Что делать, если страховая отказывает в возврате
Отказ бывает законным (по правилам возврата нет) и спорным (деньги должны вернуть, но тянут). Сначала напишите претензию, в которой сошлитесь на условия договора, и приложите копию заявления. Срок ответа на претензию по закону о защите прав потребителей - обычно 10 дней, ориентируйтесь на правила компании.
Если страховщик не отвечает или отказывает, дальше есть два пути. Первый - обращение к финансовому уполномоченному, это бесплатно и делается онлайн на сайте финансового омбудсмена. Второй - иск в суд по месту жительства. Обычно сначала нужно обратиться к уполномоченному, и только потом в суд.
Если деньги вернули не полностью, потребуйте расчёт: какие дни и какие расходы вычли. Расчёт должен быть в ответе страховщика.
Частые ошибки при расторжении
- Подают заявление устно по телефону. Договор расторгают только письменно, звонок ничего не меняет.
- Не забирают второй экземпляр заявления с отметкой. Потом нечем подтвердить дату подачи.
- Расторгают каско, не уведомив банк по кредиту. В кредитном договоре может быть пункт об обязательном страховании, нарушение которого меняет ставку.
- Продают машину и считают, что полис закончился. Автоматически он не прекращается, нужно заявление.
- Покупают новый полис, не дождавшись ответа по старому. Двойное страхование не вредит, но деньги вы платите дважды.
Перед тем как заключить договор в следующий раз, проверьте, какие документы нужны для страховки нового автомобиля, и обязательно просмотрите раздел об условиях досрочного отказа. Тогда вопрос возврата решится быстрее.
Частые вопросы
- Можно ли расторгнуть каско без причины?
- Да, каско добровольное, и отказаться можно в любой день. Размер возврата зависит от срока: в первые 14 дней вернут почти всё, позже часть денег удерживают за прошедший период.
- Вернут ли деньги за каско после продажи машины?
- Обычно да, за неиспользованные дни, но за вычетом расходов страховщика. Нужны заявление, копия договора купли-продажи и реквизиты счёта.
- Нужно ли согласие банка, если авто в кредите?
- Часто да. Если банк указан выгодоприобретателем, расторжение без его согласия может нарушить условия кредитного договора. Уточните это в банке до подачи заявления.
- Сколько страховщик рассматривает заявление?
- Срок указан в правилах страхования, чаще всего от 7 до 10 рабочих дней. Если ответа нет, пишите претензию.
- Куда жаловаться, если страховая не возвращает деньги?
- Сначала претензия страховщику, затем финансовый уполномоченный на finombudsman.ru, после него суд. Обращение к уполномоченному бесплатное.