Категории кэшбэка: как выбирать и не терять бонусы
Повышенный кэшбэк зависит от категорий, лимитов и MCC-кода магазина. Разбираем, как выбрать категории под свои расходы, посчитать выгоду и не потерять бонусы из-за исключений.
Содержание
Как работает кэшбэк по категориям
Кэшбэк - часть суммы покупки, которую банк возвращает на карту деньгами или баллами. У многих карт базовый процент невысокий, например 1%, а повышенный действует только на отдельные категории: продукты, кафе, такси, аптеки, АЗС и другие.
Категорию определяет не название магазина, а MCC-код торговой точки. Его присваивает банк, обслуживающий магазин. Поэтому один и тот же товар в разных точках может попасть в разные категории, и кэшбэк у вас будет разным.
MCC-коды и частые категории
MCC - четырёхзначный код вида деятельности. Банки обычно перечисляют категории в условиях карты, а полный список кодов лежит в справочнике платёжных систем. Ниже примеры самых популярных.
| Категория | Примеры MCC | Что обычно входит |
|---|---|---|
| Супермаркеты | 5411, 5499 | Продуктовые магазины, магазины у дома |
| Рестораны и кафе | 5812, 5814 | Рестораны, фастфуд |
| Такси | 4121 | Поездки через сервисы такси |
| Аптеки | 5912 | Лекарства и товары для здоровья |
| АЗС | 5541, 5542 | Топливо на заправках |
| Транспорт | 4111 | Пригородные перевозки |
Свой MCC можно увидеть в истории операций в приложении банка или у продавца. Если категория определилась неверно, обращайтесь в поддержку банка с чеком: иногда кэшбэк пересчитывают.
Как выбрать категории под свои траты
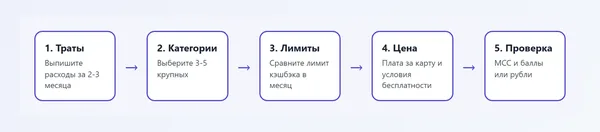
Начните с анализа расходов за последние два-три месяца. В приложении банка или в выписке выпишите, на что вы тратите больше всего. Затем выберите 3-5 категорий, на которые приходится большая часть бюджета.
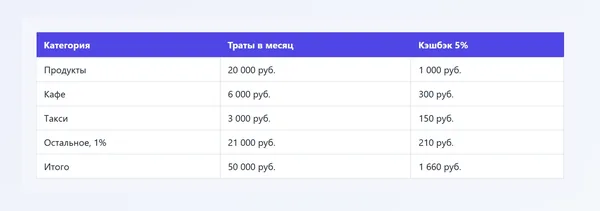
Пример на 50 000 рублей в месяц: продукты 20 000, кафе 6 000, такси 3 000, остальное 21 000. Карта с кэшбэком 1% на всё вернёт 500 рублей. Карта с 5% на продукты, кафе и такси и 1% на остальное: 29 000 x 5% = 1 450 рублей и ещё 21 000 x 1% = 210 рублей, итого 1 660 рублей, то есть более чем втрое больше.
Если нужна помощь с процентами, см. статью как рассчитать повышение цены в процентах.
Лимиты и ограничения по кэшбэку
Повышенный процент почти всегда ограничен. Банки устанавливают максимальную сумму кэшбэка в месяц по категории или по всей карте, а иногда и минимальную сумму покупки в месяц, чтобы получить повышенный процент.
Допустим, лимит кэшбэка 2 000 рублей в месяц, а ваши траты по категориям дали бы 2 500. Вы получите только 2 000. Если траты регулярно выходят за лимит, добавьте вторую карту для самых затратных категорий.
Кроме лимитов, есть операции, за которые кэшбэк не начисляется вообще: снятие наличных, переводы, пополнение электронных кошельков, оплата ЖКХ у большинства банков, налоги и штрафы. Часть этих операций облагается комиссией, как в материале какой процент при переводе с карты на карту.
Рубли или баллы
Кэшбэк бывает в рублях и в баллах. Рубли можно потратить на что угодно или оставить на счёте. Баллы часто привязаны к партнёрам: тратить их можно только в определённых магазинах или сервисах, иногда с ограничением по доле оплаты.
Прежде чем оформлять карту, уточните курс баллов, срок их жизни и список мест, где их можно потратить. Подробнее про баллы читайте в статье где можно потратить бонусы Спасибо 100 процентов.
Сколько стоит обслуживание и когда карта окупается
Многие карты с повышенным кэшбэком платные или становятся бесплатными при условии оборота или остатка. Сопоставьте плату за обслуживание с дополнительным кэшбэком.
Пример: карта стоит 1 190 рублей в год, то есть около 99 рублей в месяц. Из 1 660 рублей кэшбэка выше возвращается чистыми около 1 561 рубль. Базовая карта с 500 рублями кэшбэка и бесплатным обслуживанием дала бы существенно меньше. Если же траты только 10 000 рублей в месяц, выгода платной карты исчезнет.
Сезонные и выбираемые категории
Часть карт предлагает повышенный кэшбэк в категориях, которые меняются каждый месяц. Выбрать их нужно в приложении до начала месяца или в первые дни, иначе начислится только базовый процент. Поставьте напоминание на последнее число месяца, чтобы не пропустить выбор.
Если банк сам назначает категории, оценивайте их по своим тратам: повышенный процент на то, что вы почти не покупаете, ничего не даёт. В таком случае разумнее держать карту с постоянным набором категорий и стабильным процентом.
Отдельно смотрите условия возврата покупок. При возврате товара банк списывает ранее начисленный кэшбэк, а если сумма на счёте недостаточна, баланс уходит в минус или сгорает. Не удивляйтесь, если после возврата бонусов станет меньше.
Частые ошибки при выборе карты
- Выбирают самый высокий процент, не проверяя лимит.
- Не проверяют MCC и надеются на категорию по названию магазина.
- Не замечают, что категории надо выбирать каждый месяц.
- Забывают об условиях оборота и остатка для бесплатной карты.
- Тратят баллы по невыгодному курсу.
Условия карты проверяйте перед оформлением в тарифах банка и на странице карты, а также в разъяснениях по правам потребителей на сайте Банка России. Если вы копите деньги и хотите сравнить доход, посмотрите, сколько принесёт вклад, в калькуляторе вклада.
Частые вопросы
- Что такое MCC-код?
- Это четырёхзначный код вида деятельности торговой точки. По нему банк определяет категорию покупки и процент кэшбэка. Код присваивает банк, обслуживающий магазин.
- Почему кэшбэк не пришёл за покупку в нужной категории?
- Скорее всего у магазина другой MCC, или достигнут лимит, или операция в списке исключений. Проверьте код в истории операций и условия карты.
- Платят ли налог с кэшбэка?
- Кэшбэк за покупки обычно считается скидкой и налогом не облагается, но вопрос зависит от условий программы. Уточняйте на сайте ФНС nalog.gov.ru.
- Можно ли получить кэшбэк за оплату услуг ЖКХ?
- У большинства банков нет, это операции из списка исключений. Исключения указаны в условиях карты.
- Сколько карт с кэшбэком иметь?
- Часто достаточно двух: одна для основных категорий, вторая для остальных трат или для крупных покупок. Больше карт сложнее отслеживать.