Когда лучше брать кредит: в начале месяца или в конце
День оформления кредита почти не влияет на ставку, а вот дата платежа и полная стоимость кредита влияют на бюджет заметно. Разбираем, на что смотреть и как выбрать удобное время.
Содержание
Есть ли выгодный день месяца для кредита
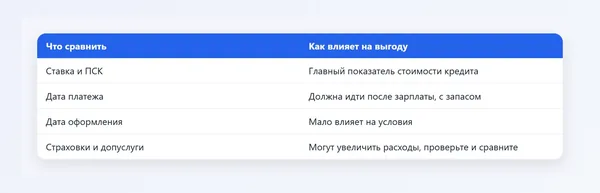
Короткий ответ: сама дата оформления в начале или конце месяца почти не влияет на условия. Ставку по кредиту определяют ключевая ставка Банка России, политика банка, ваш доход и кредитная история. Но на ваш бюджет влияет дата платежа, и ее выбор стоит продумать.
Иногда советуют брать кредит в конце месяца, квартала или года, когда у банка заканчивается отчетный период и менеджеры стремятся выполнить план. Источники расходятся, а цифр, подтверждающих заметную выгоду, нет. Сравнивать нужно предложения, а не календарь.
Что действительно важно
- Полная стоимость кредита (ПСК): это годовая ставка с учетом комиссий и дополнительных платежей, которую банк обязан указать в договоре.
- Размер ежемесячного платежа и срок: платеж не должен превышать комфортную долю дохода.
- Дата платежа, привязанная к дню получения зарплаты.
- Условия досрочного погашения и штрафы.
- Страховки и допуслуги: проверьте, можно ли от них отказаться.
Как выбрать дату платежа
Многие банки дают возможность выбрать день платежа при оформлении: например, в начале месяца или в середине. Выбирайте дату через 2-3 дня после получения зарплаты, чтобы деньги точно успели прийти, и платеж не пропал из-за задержки аванса.
Если доходы нерегулярные, лучше выбрать дату сразу после основного поступления и держать небольшой запас на счете. Изменить дату позже можно не всегда: закон не обязывает банк переносить день платежа по просьбе клиента, это зависит от условий договора.
| Ситуация | Что выбрать |
|---|---|
| Зарплата 5 и 20 числа | Платеж 8-10 числа или 23-25 числа |
| Один доход в начале месяца | Платеж в первой половине месяца, после поступления |
| Доход нерегулярный | Дата сразу после типичного поступления и запас на счете |
| Хотите минимальные проценты в первый месяц | Платеж ближе к дате оформления: первый период короче |
Как дата оформления влияет на первый платеж
Проценты начисляются за каждый день пользования деньгами. Если вы взяли кредит в конце месяца, а ближайшая дата платежа в начале следующего, первый период короткий, и проценты за него небольшие, но платеж может прийти раньше, чем вы привыкнете к графику. Если взять в начале месяца, а платеж назначен ближе к концу, первый период длиннее.
Общий переплата за весь срок от этого меняется незначительно. Решает ставка и срок, а не день оформления. Рассчитайте разные варианты в кредитном калькуляторе.
Сезонность и ситуация на рынке
Определенные периоды могут давать плюсы: акции банков перед праздниками и в конце года, сезонные программы на автомобили и ремонт. Но выгоду нужно проверять по условиям, а не по рекламе. Хорошее время для кредита - когда вы действительно в нем нуждаетесь и можете платить, а ставки на рынке не растут и не падают скачком.
Следите за решениями Банка России о ключевой ставке на сайте cbr.ru: после ее изменения банки пересматривают ставки по новым кредитам. Если ставки снижаются, иногда имеет смысл подождать, но по уже выданному кредиту ставка меняется только при рефинансировании.
А как же лунный календарь
Рекомендации брать кредит в определенные лунные дни научным подтверждением не обладают. Банк никак не учитывает лунные фазы, а ставка и одобрение определяются вашими данными и политикой банка. Не доверяйте им при выборе даты или условий кредита.
Если берете кредит на машину
Автокредит зависит от сезона на авторынке и от программ дилеров: в конце года и при смене модельного года бывают скидки. Но проверяйте не только ставку, а и итоговую цену автомобиля, страховку и допуслуги. Подробнее об условиях читайте в материале в каком банке можно взять кредит под залог автомобиля.
Как подготовиться к кредиту
- Проверьте кредитную историю в бюро кредитных историй или через Госуслуги и исправьте ошибки.
- Посчитайте, какой платеж вам по силам, с запасом на непредвиденные расходы.
- Соберите предложения 3-4 банков и сравните ПСК, а не рекламную ставку.
- Выберите дату платежа через несколько дней после зарплаты.
- Прочитайте договор: комиссии, страховки, условия досрочного погашения.
- Не подавайте множество заявок одновременно: это может снизить шанс одобрения.
Типичные ошибки
- Ждать "идеального дня" вместо сравнения предложений.
- Выбирать платеж впритык к зарплате.
- Не учитывать страховку и допуслуги в стоимости.
- Подписывать договор, не посмотрев график платежей.
Если у вас небольшой стаж или нет опыта, посмотрите материалы про кредит со стажем 3 месяца и про кредит с 18 лет. Для ипотеки при плохой истории есть отдельный материал: в каком банке взять ипотеку с плохой кредитной историей.
Частые вопросы
- Правда ли, что в конце месяца кредит дают охотнее?
- Иногда банки стремятся выполнить план в конце отчетного периода, но разница небольшая и не гарантирована.
- Можно ли изменить дату платежа по кредиту?
- Иногда да, но банк не обязан переносить дату: смотрите условия договора и обращайтесь в банк.
- Когда лучше брать кредит на машину?
- Когда у дилеров действуют скидки и программы, а ставки банка вас устраивают. Сравнивайте итоговую цену, а не только ставку.
- Влияет ли лунный календарь на кредит?
- Нет, это не имеет отношения к решению банка.
- Как понять, что кредит выгодный?
- Смотрите на полную стоимость кредита (ПСК), размер платежа и условия досрочного погашения.