Семейная ипотека: условия, кому положена и как оформить
Семейная ипотека доступна не всем, а только семьям с детьми, которые подходят под условия программы. Ниже разобрано, кому она положена, что можно купить, какие нужны документы и как оформить заявку по шагам.
Содержание
Что такое семейная ипотека
Семейная ипотека - государственная программа льготного кредита на жильё для семей с детьми. Банк выдаёт кредит по сниженной ставке, а разницу с рыночной ставкой компенсирует государство. Программа действует через уполномоченные банки, ставка и лимиты у них единые для всех.
Параметры программы периодически меняются: сроки действия, размер ставки, лимиты и круг семей. Актуальные условия смотрите на сайте ДОМ.РФ и в материале семейная ипотека с 1 октября 2026 года, где собраны последние изменения.
Кому положена семейная ипотека
Основное условие касается состава семьи. Право на программу имеют семьи, где есть ребёнок младше 6 лет, а также семьи с ребёнком-инвалидом. Для семей с несколькими детьми действуют отдельные уточнения по возрасту и порядку рождения, их нужно сверять с текущими правилами программы.
- Заёмщик - гражданин РФ.
- Родитель в полной семье или единственный родитель в неполной.
- Кредит оформляется на приобретение жилья, строительство или рефинансирование по программе.
- Для супругов оба обычно выступают созаёмщиками.
Возраст ребёнка проверяется на дату заключения кредитного договора. Если ребёнку на этот момент уже исполнилось 6 лет и он не подходит по другим условиям, семья теряет право на ставку.
Что можно купить по семейной ипотеке
Квартиру в новостройке у застройщика, по договору долевого участия или купли-продажи. Также можно купить жильё на первичном рынке у юридического лица, а в отдельных случаях частный дом или земельный участок со строительством дома по договору подряда.
Вторичка по семейной ипотеке доступна только в части регионов и населённых пунктов, перечень которых определяется правилами программы. Если вы хотите купить вторичное жильё, сначала проверьте, входит ли ваш город в этот перечень. Для частного дома важно, чтобы он был на землях, где разрешено строительство, и подходил по требованиям банка, подробнее о выборе банка в статье в каком банке взять ипотеку на частный дом.
Основные параметры кредита
В таблице собраны параметры, которые важно сверить перед обращением в банк. Конкретные цифры меняются, поэтому там, где они зависят от программы, указано, где их проверить.
| Параметр | Как определяется |
|---|---|
| Ставка | Устанавливается программой, одинакова во всех банках-участниках |
| Первоначальный взнос | Обычно не менее 20% от стоимости жилья |
| Максимальная сумма | Зависит от региона: для столиц лимит выше, для остальных регионов ниже |
| Срок | До 30 лет, точный срок определяет банк |
| Количество кредитов | Ограничено правилами программы на семью |
Актуальные цифры вы найдёте на сайте Минфина России minfin.gov.ru и в банках-участниках. Заранее прикинуть платёж можно в кредитном калькуляторе.
Какие документы нужны
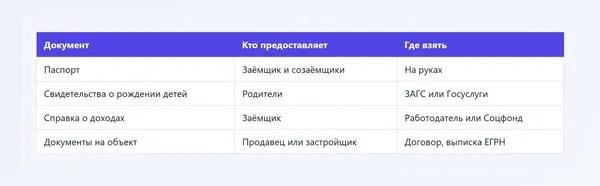
Список зависит от банка, но базовый набор одинаков. Часть документов банк запрашивает электронно через Госуслуги.
- Паспорт заёмщика и созаёмщиков.
- Свидетельства о рождении детей.
- Свидетельство о браке, если оно есть.
- Справка о доходах или выписка из ПФР и Социального фонда, а также документы о занятости.
- Документы на покупаемое жильё: договор долевого участия или предварительный договор.
Для ипотеки на дом дополнительно потребуется комплект документов на участок и подряд, их список см. в материале какие документы нужны для оформления ипотеки на дом.
Как оформить по шагам
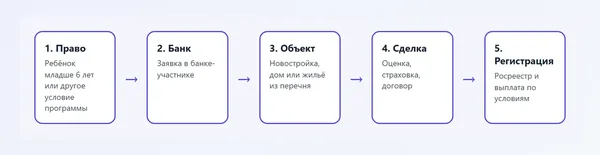
Алгоритм одинаков для большинства банков. Сначала выберите объект и банк, затем подайте заявку и дождитесь решения, после чего сделка проходит регистрацию.
- Проверьте право на программу и посчитайте платёж.
- Выберите банк-участник и подайте заявку онлайн или в отделении.
- Получите предварительное решение, обычно в течение нескольких дней.
- Найдите жильё, одобренное банком, и оформите оценку и страховку.
- Подпишите кредитный договор и зарегистрируйте сделку в Росреестре.
Не вносите задаток и не подписывайте предварительный договор до одобрения объекта банком, иначе деньги могут не вернуться.
Частые ошибки и подводные камни
Первая ошибка - считать, что ставка действует вечно. В программе есть условия, при нарушении которых ставка может вырасти. Внимательно читайте раздел договора об условиях сохранения льготной ставки.
Вторая ошибка - забывать про страховку. Банк вправе требовать страхование объекта, а страхование жизни снижает ставку лишь если это предусмотрено договором. Третья - не проверять застройщика: аккредитация в банке и размещение средств на эскроу-счёте снижают риски дольщика.
Четвёртая - перепутать семейную ипотеку с другими программами. Для дальневосточных территорий действует отдельная ипотека, подробнее о ней в статье кому положена дальневосточная ипотека под 2 процента. Условия и льготы нельзя смешивать произвольно.
После оформления: налоговый вычет и досрочное погашение
Покупатель жилья вправе получить имущественный налоговый вычет, а также вычет по процентам по ипотеке в пределах лимитов, установленных Налоговым кодексом. Расчёт можно сделать в калькуляторе налогового вычета, а порядок подачи смотрите на сайте ФНС России.
Погашать кредит досрочно можно без штрафов. Платёж можно сократить или уменьшить срок, подробности в материале как досрочно погасить ипотеку.
Частые вопросы
- Можно ли взять семейную ипотеку на вторичное жильё?
- Только в тех регионах и населённых пунктах, которые указаны в правилах программы. Для остальных городов семейная ипотека доступна на новостройки. Проверьте перечень на сайте ДОМ.РФ или в банке.
- Нужно ли быть в браке для семейной ипотеки?
- Нет, право есть и у единственного родителя в неполной семье. Для полной семьи созаёмщиком, как правило, выступает второй родитель.
- Можно ли использовать материнский капитал?
- Да, материнский капитал можно направить на первоначальный взнос или на погашение основного долга. Порядок подачи заявления смотрите на сайте Социального фонда России sfr.gov.ru.
- Сколько лет ребёнку для семейной ипотеки?
- Основное правило - ребёнок младше 6 лет на дату кредитного договора. Для детей-инвалидов и семей с несколькими детьми действуют уточнения, их проверяйте в текущих условиях программы.
- Можно ли рефинансировать другую ипотеку на семейную?
- Программа предусматривает такое рефинансирование при выполнении условий, но не для каждого кредита. Уточните в банке, подходит ли ваш договор.