Как рассчитать платеж по ипотеке самостоятельно
Платёж по ипотеке считается по простой формуле, и её можно применить без калькулятора. Разберём аннуитетную и дифференцированную схемы на конкретных числах и покажем, как срок и досрочные взносы меняют переплату.
Содержание
Из чего складывается платёж по ипотеке
Ежемесячный платёж состоит из двух частей: процентов банку за пользование деньгами и погашения основного долга. В банковском договоре чаще всего используется аннуитетная схема, когда платёж одинаков каждый месяц, а соотношение процентов и долга меняется.
В первые годы большая часть платежа уходит на проценты, потому что остаток долга максимальный. К концу срока картина обратная: почти весь платёж гасит основной долг. Именно поэтому досрочные взносы в начале срока экономят больше всего.
Формула аннуитетного платежа
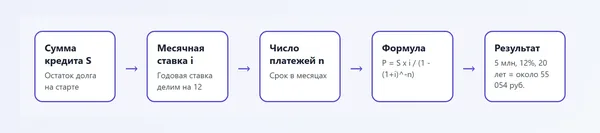
Платёж считается по формуле: P = S x i / (1 - (1 + i) в степени минус n). Здесь S - сумма кредита, i - месячная ставка (годовая ставка, делённая на 12 и на 100), n - число месяцев.
Пример: кредит 5 000 000 рублей, ставка 12% годовых, срок 20 лет. Месячная ставка 0,01, число платежей 240. Платёж получается около 55 054 рублей. За весь срок вы вернёте около 13 213 000 рублей, то есть переплата составит примерно 8 213 000 рублей, больше, чем сам кредит.
Самому считать на бумаге необязательно: подставьте свои числа в кредитный калькулятор и сверьте с формулой, чтобы понимать логику расчёта.
Разбор первых платежей
Возьмём тот же пример и посмотрим, куда уходят деньги. В первый месяц проценты равны 5 000 000 x 0,01 = 50 000 рублей. Из платежа 55 054 рублей на долг идёт всего около 5 054 рублей. Остаток долга снижается до 4 994 946 рублей.
Во второй месяц проценты считаются уже от нового остатка и составляют около 49 949 рублей, на долг идёт около 5 105 рублей. Каждый следующий платёж тот же, но доля долга растёт на небольшую величину.
| Месяц | Платёж | Проценты | Основной долг | Остаток |
|---|---|---|---|---|
| 1 | 55 054 | 50 000 | 5 054 | 4 994 946 |
| 2 | 55 054 | 49 949 | 5 105 | 4 989 841 |
| 3 | 55 054 | 49 898 | 5 156 | 4 984 685 |
Цифры округлены до рубля, в графике банка могут отличаться на несколько рублей из-за округления и фактического числа дней в месяце.
Дифференцированный платёж
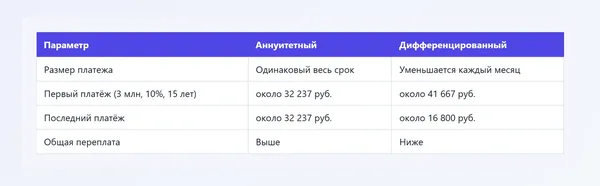
При дифференцированной схеме основной долг делится на равные части, а проценты начисляются на остаток. Первый платёж самый большой, затем платежи уменьшаются. Для кредита 3 000 000 рублей на 15 лет при 10% годовых первый платёж составит около 41 667 рублей (16 667 на долг и 25 000 процентов), а последний около 16 800 рублей.
Переплата по такой схеме меньше, но для одобрения банк требует более высокий доход, потому что стартовый платёж тяжелее. Поэтому большинство банков предлагает аннуитет, а дифференцированную схему иногда можно выбрать отдельно.
| Схема | Платёж | Переплата | Нагрузка на старте |
|---|---|---|---|
| Аннуитетная | Одинаковый | Выше | Ниже |
| Дифференцированная | Убывает | Ниже | Выше |
Как повлиять на размер платежа
Платёж зависит от трёх параметров: суммы, ставки и срока. Чем больше первоначальный взнос, тем меньше сумма кредита. Увеличение срока снижает платёж, но резко повышает переплату. Например, 3 000 000 рублей под 10%: на 15 лет платёж около 32 237 рублей, на 25 лет около 27 260 рублей, но общая переплата вырастет почти вдвое.
Если платёж тяжёл, посмотрите варианты: рефинансирование под меньшую ставку, программы господдержки или перерасчёт после частичного досрочного погашения. Об этом подробнее в материале рефинансирование ипотеки: когда выгодно.
Что даёт досрочное погашение
Любой лишний взнос сверх платежа уменьшает остаток долга, и проценты считаются уже с меньшей суммы. У вас два варианта: сократить срок или снизить ежемесячный платёж. Сокращение срока экономит больше процентов, уменьшение платежа даёт запас по бюджету.
Заявление на досрочное погашение обычно подаётся в приложении банка или в отделении. Подробности смотрите в статье как досрочно погасить ипотеку. Если часть кредита покрыта страховкой, изучите, как вернуть страховку при досрочном погашении ипотеки.
Простое правило проверки: если платёж по расчёту превышает треть ежемесячного дохода семьи, подумайте о большем первоначальном взносе или менее дорогой квартире. Запас нужен на случай роста расходов и снижения дохода.
Что ещё учесть в расчёте
Кроме платежа, в бюджет входят страховка, оценка квартиры, комиссии за выдачу, если они есть, и налог на имущество. Эти суммы иногда не включаются в предварительный платёж на сайте банка.
- Страхование жизни и здоровья снижает ставку, но стоит денег каждый год.
- Страхование объекта недвижимости требуется по закону при залоге.
- Госпрограммы имеют свои лимиты по сумме и ставке.
- Платёж лучше держать не выше 30-40% семейного дохода.
Перед подписанием просите банк прислать график платежей и полную стоимость кредита. Эти показатели вы можете проверить на сайте Банка России, где публикуются требования к раскрытию условий. Уже после оформления график виден в личном кабинете, как описано в статье как посмотреть график платежей по ипотеке в Сбербанк Онлайн.
Частые вопросы
- Как быстро прикинуть платёж без формулы?
- Для аннуитета при 12% на 20 лет платёж составляет около 1,1% от суммы кредита. Для кредита 5 млн получится около 55 000 рублей. Для другой ставки и срока пользуйтесь калькулятором.
- Почему платёж не меняется, а долг почти не уменьшается?
- В начале срока большая часть платежа идёт на проценты, потому что остаток долга максимален. Основная часть долга гасится ближе к концу срока.
- Платёж можно уменьшить без рефинансирования?
- Да, внесите часть долга досрочно и выберите уменьшение платежа. Банк пересчитает график. Также можно запросить реструктуризацию, если доход снизился.
- Что выгоднее: аннуитет или дифференцированный платёж?
- По переплате выгоднее дифференцированный, по нагрузке на бюджет в первые годы выгоднее аннуитет. Выбирайте по тому, какой платёж вы спокойно выдержите.
- Входит ли страховка в платёж по ипотеке?
- Обычно нет: страховые взносы платятся отдельно раз в год или включаются в платёж по соглашению с банком. Уточните это до подписания договора.